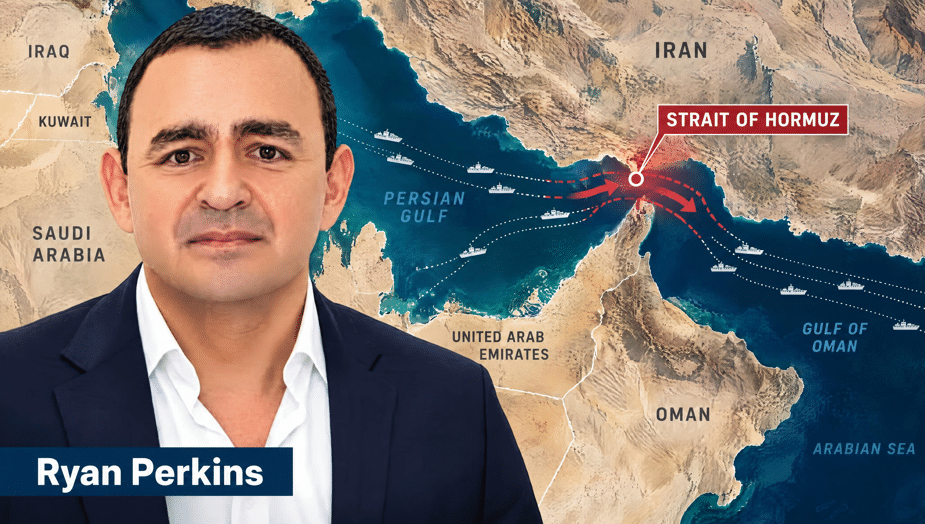
Dieser Artikel ist Teil der fortlaufenden Serie von Ryan Perkins zur „Petro-Yuan-Falle“ mit seiner Antwort auf Zuseher-Nachfragen zu seinem Interview [1] durch Pascal Lottaz auf „Neutrality Studies“: Ryan Perkins wurde gebeten, auf die im Interview erwähnte Studie der EZB sowie auch auf Schwachstellen der chinesischen Industrie noch näher einzugehen.
Ryan Perkins: „Die Straße von Hormus soll nicht wieder [komplett] geöffnet werden!“ – Teil 1 (HK – Hormus-Krise)
Dies ist der erste von zwei Teilen zum Krieg gegen den Iran im Besonderen sowie den globalen Krieg gegen die sich abzeichnende multipolare Welt-Ordnung im Allgemeinen.
Die falsche Frage
Seit Monaten wird zu Fragen zur Straße von Hormus eine stark polarisierende Debatte geführt. Die Fragen lauten:
„Wird die Straße wieder geöffnet oder bleibt sie geschlossen? Normalisieren sich die Energiemärkte oder ist man nur einen Raketenangriff von einer [weltweiten] wirtschaftlichen Katastrophe entfernt?“
Wenn wir uns jedoch vom Melodrama des 24-Stunden-Nachrichtenzyklus zu täglichen [Preis-]Schwankungen von Brent, WTI sowie dem Tankerverkehr [durch die Straße von Hormus] abwenden und dem Gesamtbild zuwenden, rückt eine unbequemere Realität in den Fokus:
Weder eine Normalisierung noch eine komplette Absperrung werden das wahrscheinliche Ergebnis sein!
[Anmerkung der Redaktion: Brent spiegelt den internationalen Preis-Index für etwa zwei Drittel des weltweiten Rohöls ab, während der WTI die wichtigsten Referenzpreise für den US-Markt liefert.]
Tatsächlich ist das derzeit bestehende eingeschränkte, instabile, aber gerade noch funktionierende Energiesystem selbst das strategisch signifikante und letztlich beabsichtigte Ergebnis dieses Krieges. Ein Endergebnis, das letztendlich für die Vereinigten Staaten ungewöhnlich günstig ausfällt.
Zwar scheinen keine dokumentarischen Beweise vorzuliegen, wonach Washington in den Krieg gezogen wäre, um dauerhafte Engpässe für Transporte durch die Meerenge von Hormus zu erwirken. Doch drei wichtige Fakten treten immer offensichtlicher in Erscheinung:
- Erstens ging die strategische Analyse der USA vor Kriegsbeginn davon aus, dass ein Konflikt mit dem Iran zumindest zu einer teilweisen Einschränkung der freien Schifffahrt durch die Straße von Hormus führen würde.
- Zweitens gestalten sich wirtschaftliche Folgen solcher Einschränkungen außerordentlich asymmetrisch zugunsten der Vereinigten Staaten von Amerika.
- Drittens hat sich die US-Strategie gegenüber China – gemäß der vorliegenden, veröffentlichten Studien zur US-Sicherheitspolitik – weg vom Grundsatz einer überwältigenden militärischen Überlegenheit hin zur Abschreckung, Zurückweisung und zum wirtschaftlichen Druck verlagert.
Das entspricht der Nationalen Verteidigungsstrategie (NDS) 2026 des Pentagons wie auch militär-strategischen Abhandlungen mit beispielsweise dem Papier, „The Strategy of Denial “ [„Die Strategie der Zurückweisung“], von Elbridge Colby [US-Untersekretär für Verteidigungspolitik]. In beiden Analysen wird die Abkehr weg von direkter militärischer Konfrontation hin zur [nur] Zurückweisung regionaler Hegemonie herausgestrichen.
Die Erkenntnis der EZB
Anfang dieses Monats hatte ich im Rahmen eines längeren Updates zur „Petro-Yuan-Falle“ beiläufig auf den Blog der EZB, „Szenario-Analysen der Europäischen Zentralbank (EZB)“ [2], verwiesen, welcher wahrlich größere Aufmerksamkeit verdient:
Das am 2. Juli von drei EZB-Ökonomen veröffentlichte Papier modelliert die makroökonomischen Folgen einer anhaltenden Unterbrechung der Energieexporte aus der Golfregion. Besagte Szenarien sind bedeutend, was eine genauere Betrachtung verdient: Nicht, weil jene Erkenntnisse überraschend ausfallen, sondern weil sie in der Sprache der Zentralbank einen Mechanismus quantifizieren, den ich schon seit Monaten beschrieben habe. Der EZB-Bericht unterscheidet zwischen zwei Ebenen von Unterbrechungen [der Transporte durch die Straße von Hormus]:
- Die erste Ebene geht auf den direkten Energieschock ein, den ein vollständiger und dauerhafter Exportstopp von Öl, Gas und raffinierten Produkten aus der Golfregion nach sich ziehen würde.
- Die zweite Ebene geht auf den erweiterten Liefer-Schock ein, nachdem sich Liefer-Unterbrechungen noch zusätzlich auf schwer ersetzbare Güter wie Düngemittel, Petro-Chemikalien und Helium auswirken würden.
Die Ergebnisse der Modellierung der EZB-Analyse sind bemerkenswert. Das Szenario der Unterbrechung von Energieträgern alleine würde asiatische Volkswirtschaften mit den größten Produktionsausfällen treffen. Die Einbußen könnten kosten:
- 11% der Produktion Südkoreas!
- 8% der Produktion Indiens!
- 7% der Produktion Japans!
- 5% der Produktionen von Volkswirtschaften der ASEAN Staaten!
- 3% der Produktionen des Euroraums!
Die Vereinigten Staaten von Amerika dagegen wären davon kaum betroffen!
Eine noch bedeutendere Erkenntnis folgt aus der weiterführenden Analyse: China, so das Fazit des Berichts, wäre stärker betroffen als sowohl der Euroraum wie auch die Vereinigten Staaten – doch nicht weil Chinas direkter Energiebedarf am höchsten sei, sondern aufgrund der Exponiertheit Chinas in Bezug auf energieintensive Lieferketten seines verarbeitenden Gewerbes.
Im Szenario der EZB mit anhaltenden Energieversorgungsengpässen würde das chinesische BIP-Wachstum im Jahr 2026 voraussichtlich um 0,8 Prozentpunkte und im Jahr 2027 um 1,1 Prozentpunkte niedriger ausfallen als unter normalen Umständen. Die Inflation würde mit 2,3 Prozentpunkten ihren Höchststand gegen über der Referenzlinie ausweisen.
Zusätzlich modellierte die EZB ein zweites, umfassenderes Szenario, in dem sich die Versorgungsstörungen über den Energiesektor hinaus auf schwer ersetzbare Güter wie insbesondere Düngemittel, Petro-Chemikalien und Helium auswirken würden. In diesem erweiterten Szenario wären die Einbußen noch größer zu bemessen:
Das chinesische BIP-Wachstum fiele um 0,9 Prozentpunkte unter die Referenzlinie, und die Inflation würde im Jahr 2027 einen um 2,6 Prozentpunkte erhöhten Maximalstand erreichen. Weiter würde ins Gewicht fallen, dass die [negativen] Auswirkungen sich nicht stabilisieren würden, nachdem der ursprüngliche Auslösungsschock wieder vorüber wäre:
Die Inflation verbliebe bis ins Jahr 2028 hinein auf solch hohem Niveau!
Der Mechanismus besteht, wie die EZB erklärt, darin, dass die wirtschaftlichen Auswirkungen nicht enden würden, nachdem die Preise gestiegen wären. Denn die physischen Engpässe würden sich entlang den Lieferketten ausbreiten. Energieintensive Branchen – Petrochemie, Aluminium, Düngemittel, Halbleiter – wären als erste betroffen. Von dort aus würden die Störungen auf das verarbeitende Gewerbe überspringen!
Was Daten des COVID-Präzedenzfalls zur Wertschöpfung zeigen
Diese Erkenntnis deckt sich weitgehend mit einer Analyse, die ich Anfang des Jahres veröffentlichte und auf Daten des „China Industrial Value-Added Reports“ der Global Economic Indicators [3] basiert. Diese Analyse untersuchte, wie chinesische Hersteller auf Störungen der Lieferketten während der COVID-Pandemie reagierten.
Die Daten zeigen ein klares Muster: Als die Importkosten während der Pandemie in die Höhe schossen, blieben die chinesischen Exportpreise relativ stabil. Die Hersteller gaben diese Kosten nämlich nicht an ihre Abnehmer im Ausland weiter. Stattdessen absorbierten sie diese auf ihrer Seite. Die Inflation des Erzeugerpreis-Index stieg sprunghaft an, während die Inflation des Verbraucherpreis-Index gedämpft blieb. Die Differenz zwischen beiden wurde zu einem Maß für den Druck, den der Industriesektor seinerseits auffing.
Warum geschah dies? Weil Chinas private Exportunternehmen – das sind Hunderttausende kleine und mittlere Unternehmen, welche die weltweit exportierten Waren herstellen – wie bekannt mit sehr geringen Margen arbeiten. Sie konkurrieren in erster Linie über den Preis, nicht über Marken oder Technologien. Im Fall, dass die Grundkosten stiegen, könnten solche Hersteller ihre Preise nicht einfach erhöhen, ohne Aufträge an Konkurrenten wie aus Vietnam, Bangladesch oder Mexiko zu verlieren. Daher geben chinesische Hersteller erhöhte Kosten nicht weiter, was ihre eigenen Margen schmälern, Ersparnisse aufbrauchen, Investitionen zurückstellen und sie Kredite aufnehmen lässt, um eine solche Entwicklung überstehen zu können.
Die Zentralregierung Chinas erkannte diese Dynamik und reagierte rasch mit einem der größten und am besten koordinierten Programme zur Unterstützung der Industrie in der modernen Geschichte durch:
- günstige Kredite über staatliche Banken!
- Steuerstundungen!
- Rabatte bei Versorgungsleistungen!
- direkte Finanztransfers!
Die Staatsbilanz wurde zum Stoßdämpfer letzter Instanz.
Die industrielle Wertschöpfung hielt stand – nicht aufgrund der inhärenten Stärke des Sektors, sondern weil der Staat Ressourcen in dessen Stützung pumpte. Das System hielt nur dank staatlicher Subventionen stand, welche die Kosten jener Unterstützungen enorm ausfallen ließen.
Die Lehren aus COVID waren, dass Chinas industrielle Basis angesichts anhaltender Preissteigerungen von Rohstoffen eine grundsätzliche Anfälligkeit zeigt. Viele der Unternehmen überlebten einzig und allein, weil der Staat über die finanziellen Mittel und den politischen Willen verfügte, um diesen Schock für die Unternehmen abzufedern.
Fortsetzung mit Teil 2 folgt
Übersetzung: UNSER-MITTELEUROPA
Quellenverzeichnis:
[1] China, Russia and the Battle for Eurasia – Ryan Perkins auf Neutrality Studies und YouTube: HIER
[2] https://www.ecb.europa.eu/press/blog/date/2026/html/ecb.blog20260702~a6cf657ddc.et.html
[3] https://globaleconomicindicator.com/chinas-data-visualized/industrial-value-added-how-its-calculated-and-why-its-important/
***
Der Artikel von Ryan Perkins im englischen Original, „The Strait isn’t supposed to open” erschien am 9.10.2026: HIER
Zum Autor: Ryan Perkins ist Senior Analyst und als Editor für den Global Economic Indicator tätig. Er lebt in Peking. Seine Analysen wurden in internationalen Medien wie dem „The Atlantic Magazine“ veröffentlicht und sowohl von Unternehmen wie auch Thinktanks in Anspruch genommen. Mit seinen Analysen an der Schnittstelle von politischer Ökonomie, Geopolitik und Technologie klassischer Denker, vermag Ryan Perkins den gesammelten neoliberalen Nonsens ad absurdum zu führen. Sein Substack-Blog erreichte Platz 49 in der Kategorie „Weltnachrichten und Politik“.


Ähnliche Beiträge:

Die wichtigsten Nachrichten jeden Morgen
Aktuelle Nachrichten direkt in Ihr Postfach. Kostenlos abonnieren und jederzeit wieder abmelden.