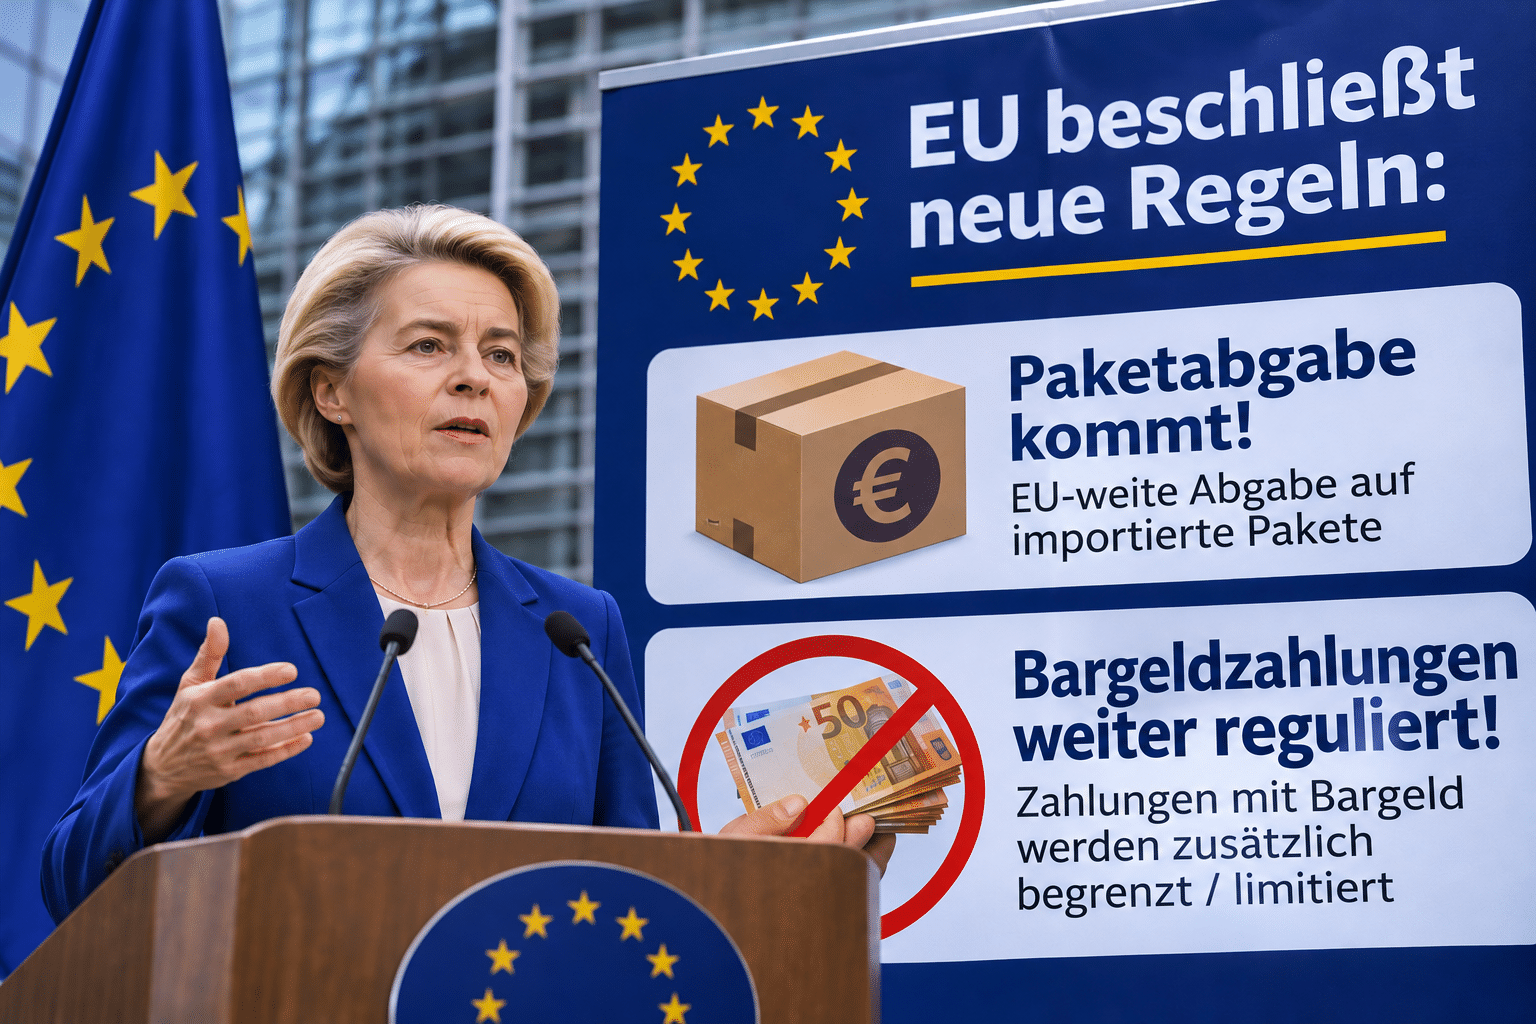
Die Brüsseler Regulierungsmaschinerie dreht an den Daumenschrauben für Bürger und Mittelstand. Neue EU-Abgaben auf Kleinimporte und die kommende 10.000-Euro-
Bargeldobergrenze: Wie Brüssel Handel und Barzahlungen stärker reguliert
Seit Juli ist die bisherige Zollfreigrenze für Kleinimporte bis 150 Euro Geschichte: Für entsprechende E-Commerce-Sendungen aus Drittstaaten gilt übergangsweise ein pauschaler Zoll von drei Euro je Warenkategorie. Seit 1. November kommt zusätzlich eine EU-weite Bearbeitungsgebühr von zwei Euro pro Artikel hinzu.
Parallel rückt ein weiterer Einschnitt näher. Ab 10. Juli 2027 gilt EU-weit eine Obergrenze von 10.000 Euro für Barzahlungen beim Kauf von Waren und Dienstleistungen. Ab 3.000 Euro greifen bei bestimmten Bartransaktionen zusätzliche Identifizierungs- und Sorgfaltspflichten.
Was Brüssel als Schutz des Binnenmarktes und Kampf gegen Geldwäsche verkauft, bedeutet damit ganz konkret: mehr Abgaben beim Einkauf und stärkere Regulierung des Bargeldverkehrs.
Der Fiskus im Paketkasten
Jahrelang konnten Bürger Waren, Ersatzteile oder Elektronik bis zu einem Warenwert von 150 Euro aus Nicht-EU-Ländern ohne Zollabgaben beziehen. Mehrwertsteuer fiel bereits bisher an, doch Zoll musste unter dieser Schwelle grundsätzlich nicht bezahlt werden. Damit ist seit 1. Juli Schluss.
Bis Mitte 2028 gilt übergangsweise ein pauschaler Zoll von drei Euro für entsprechende Kleinimporte. Danach sollen die normalen produktspezifischen Zollsätze greifen. Seit 1. November erhebt die EU zusätzlich eine Bearbeitungsgebühr von zwei Euro pro Artikel, um nach eigener Darstellung die Kosten für Zollkontrollen der Milliarden an Kleinsendungen abzudecken. Formal treffen die neuen Pflichten vor allem Plattformen, Verkäufer und Importeure. Wirtschaftlich werden solche Kosten jedoch regelmäßig zumindest teilweise über höhere Preise an die Kunden weitergegeben.
Brüssel begründet den Kurs mit der explosionsartigen Zunahme von Billigimporten aus Drittstaaten. Allein 2025 gelangten nach Angaben der EU 5,9 Milliarden niedrigpreisige E-Commerce-Artikel in den Binnenmarkt. Ein erheblicher Teil stammt von asiatischen Plattformen. Das Problem existiert. Doch die gewählte Antwort folgt dem bekannten Muster: Anstatt europäische Händler durch niedrigere Steuern, weniger Bürokratie und günstigere Standortbedingungen wettbewerbsfähiger zu machen, verteuert man die Alternative für den Konsumenten.
Aus dem Schutz des Binnenmarktes wird damit schnell ein Schutzwall, dessen Rechnung am Ende beim Käufer landet.
Die Schleifung der Bargeldfreiheit
Noch grundsätzlicher ist die neue Bargeldobergrenze. Ab dem 10. Juli 2027 dürfen Händler und Dienstleister Barzahlungen nur noch bis maximal 10.000 Euro annehmen oder leisten. Einzelne Mitgliedstaaten dürfen sogar niedrigere Grenzen festlegen. Private Zahlungen zwischen zwei natürlichen Personen, die nicht beruflich oder gewerblich handeln, sind von dieser EU-Obergrenze ausdrücklich ausgenommen. Wer also privat beispielsweise einen Gebrauchtwagen von einem anderen Privatmann kauft, fällt nicht automatisch unter das 10.000-Euro-Verbot.
Im geschäftlichen Bereich ist der Eingriff dagegen eindeutig.
Zusätzlich müssen sogenannte Verpflichtete bei gelegentlichen Bartransaktionen ab 3.000 Euro zumindest die Identität des Kunden überprüfen. Brüssel begründet dies mit der Bekämpfung von Geldwäsche und Terrorismusfinanzierung. Aus einem vollständigen „Bargeldverbot“ kann deshalb noch keine Rede sein. Aber erstmals legt die EU unmittelbar eine unionsweite Höchstgrenze fest und schreibt darunter bereits Identifizierungspflichten vor. Damit wird ein Bereich, der bislang weitgehend national geregelt war, zunehmend europäisch vereinheitlicht.
Der gläserne Bürger im Visier
Bargeld besitzt eine Eigenschaft, die keine elektronische Zahlung vollständig ersetzen kann: Es funktioniert ohne Konto, ohne Zahlungsdienstleister und ohne digitale Transaktionsspur. Genau deshalb genießen Bargeldzahlungen gerade in Österreich und Deutschland weiterhin einen außergewöhnlich hohen Stellenwert. Die neue Regulierung trifft dabei nicht nur Kriminelle. Sie betrifft ebenso völlig legale Geschäfte – vom Autokauf über Schmuck und Edelmetalle bis hin zu hochwertigen Dienstleistungen.
Befürworter verweisen darauf, dass Bargeld wegen seiner Anonymität besonders anfällig für Geldwäsche ist. Kritiker halten dagegen, dass organisierte Kriminalität längst auf zahlreiche andere Methoden zurückgreift und eine allgemeine Obergrenze deshalb auch Millionen unbescholtener Bürger erfasst.
Die politische Grundsatzfrage bleibt: Wie weit darf der Staat Bargeld beschränken, um Kriminalität zu bekämpfen? Brüssel hat darauf inzwischen eine klare Antwort gegeben.
Digitaler Euro im Hintergrund
Parallel arbeitet die Europäische Zentralbank weiter am digitalen Euro. Noch ist dessen Einführung nicht endgültig beschlossen. Dafür braucht es zunächst die Zustimmung des Europäischen Parlaments und der Mitgliedstaaten.
Die zeitliche Nähe zu den neuen Bargeldregeln sorgt dennoch für Misstrauen. Die EZB weist Befürchtungen zurück, der digitale Euro könne als programmierbares Kontrollgeld eingesetzt werden. Nach dem derzeit vorgesehenen Modell soll ausdrücklich nicht festgelegt werden können, wann, wo oder wofür Bürger ihr digitales Geld verwenden dürfen. Auch Bargeld soll nach den offiziellen Plänen weiterhin bestehen bleiben. Das sollte man festhalten.
Ebenso legitim bleibt jedoch die politische Debatte darüber, welche Folgen eine zunehmende Verlagerung des Zahlungsverkehrs in digitale Systeme langfristig für Datenschutz, finanzielle Privatsphäre und staatliche Kontrollmöglichkeiten hat. Denn der entscheidende Unterschied bleibt bestehen: Eine Barzahlung hinterlässt grundsätzlich keine zentrale digitale Transaktionsspur. Elektronische Zahlungen tun dies in irgendeiner Form zwangsläufig.
Gerade deshalb ist Bargeld mehr als ein nostalgisches Zahlungsmittel. Es ist auch ein Stück wirtschaftlicher Privatsphäre.
Vom Binnenmarkt zur Regulierungsunion
In der Gesamtschau entsteht ein bekanntes Bild. Kleinimporte werden mit zusätzlichen Zöllen und Gebühren belegt. Für Bargeldgeschäfte setzt Brüssel erstmals eine gemeinsame Obergrenze. Identifizierungspflichten greifen bereits darunter. Gleichzeitig wird mit dem digitalen Euro die nächste Stufe des europäischen Zahlungsverkehrs vorbereitet.
Jede einzelne Maßnahme besitzt ihre eigene Begründung.
Die Paketabgaben sollen europäischen Handel schützen und unsichere Billigimporte eindämmen. Die Bargeldregeln sollen Geldwäsche verhindern. Der digitale Euro soll europäische Zahlungsautonomie gegenüber amerikanischen Karten- und Zahlungsanbietern stärken.
Doch zusammengenommen wächst der regulatorische Zugriff auf Bereiche, die unmittelbar den Alltag der Bürger betreffen.
Das ist der eigentliche politische Konflikt.
Wie viel Kontrolle ist notwendig – und ab welchem Punkt wird aus Regulierung Bevormundung?
Hände weg vom Bargeld
Neue Zollabgaben für Kleinsendungen und eine unionsweite Bargeldobergrenze sind keine abstrakten Brüsseler Detailregelungen. Sie wirken unmittelbar auf Konsumenten und Unternehmen.
Seit Juli kostet der niedrigpreisige Import aus Drittstaaten zusätzlich Zoll. Seit November kommt eine Bearbeitungsgebühr hinzu. Ab Juli 2027 beschränkt die EU gewerbliche Barzahlungen auf maximal 10.000 Euro und verlangt bei bestimmten Geschäften schon ab 3.000 Euro eine Identifizierung.
Wer Bargeld als Stück persönlicher Freiheit und Privatsphäre betrachtet, hat deshalb guten Grund, diese Entwicklung kritisch zu verfolgen. Die politische Antwort darauf kann nicht darin bestehen, Bargeld Schritt für Schritt zu einem geduldeten Auslaufmodell zu machen. Sein dauerhafter Bestand und seine praktische Nutzbarkeit müssen garantiert bleiben.
Gleichzeitig muss sich Brüssel bei den neuen Paketabgaben die Frage gefallen lassen, ob europäische Unternehmen wirklich dadurch wettbewerbsfähiger werden, dass der Einkauf bei ausländischer Konkurrenz für die Bürger schlicht teurer gemacht wird.
Ein freier Binnenmarkt braucht Kontrolle gegen Betrug und unsichere Waren. Er braucht aber ebenso wirtschaftliche Freiheit, Wettbewerb und finanzielle Privatsphäre. Wer an diesen Grundsätzen rüttelt, darf sich über wachsenden Widerstand gegen den Zugriff aus Brüssel nicht wundern.
Dieser Beitrag erschien auf ZURZEIT, unserem Partner in der EUROPÄISCHEN MEDIENKOOPERATION


Ähnliche Beiträge:
Die wichtigsten Nachrichten jeden Morgen
Aktuelle Nachrichten direkt in Ihr Postfach. Kostenlos abonnieren und jederzeit wieder abmelden.