Im Teil 1 legte Ryan Perkins dar, dass bezüglich der Straße von Hormus weder eine Total-Absperrung noch eine völlige Normalisierung zu erwarten sei. Im Teil 2 geht Perkins auf das globale strategische Kalkül ein, welches sich hinter dem Angriffskrieg gegen den Iran gekonnt versteckt.
Ryan Perkins: Eine US-Strategie wirtschaftlicher Eindämmung Chinas ohne direkte Konfrontation – Teil 2 (HK – Hormus Krise)
Warum die chinesische Fertigungsindustrie strukturell stärker gefährdet ist
Die CoV-Daten weisen zwar auf ein Muster hin, erklären aber nicht ausreichend, warum insbesondere chinesische Hersteller wirtschaftlich anfällig sind. Die Antwort dazu lässt sich in der Struktur des chinesischen Fertigungssektors finden. Vier Faktoren unterscheiden chinesische Produzenten von ihren Konkurrenten in Vietnam, Bangladesch, Mexiko und anderswo:
Kapitalintensität: Die chinesische Fertigungsindustrie ist deutlich kapitalintensiver als jene in Niedriglohnländern. In China entfällt ein größerer Anteil der Kostenstruktur auf Maschinen, Anlagen, Automatisierung und die dafür benötigte Energie. Wenn Preise für Rohstoffe steigen, findet sich ein kapitalintensiver Produzent einem größeren absoluten Kostenanstieg pro Produktionseinheit gegenüber als ein arbeitsintensiver Produzent, selbst wenn der prozentuale Anstieg für beide gleich hoch ausfiele. So tragen chinesische Unternehmen aufgrund höher aufgewendeten Kapitals Abschreibungs- und Unterhaltskosten, die sich im Fall steigender Rohstoffpreise nicht verringerten. Unternehmen mit weitgehend automatisierten Produktionslinien können jenen Kostenschock nicht mehr durch ein Weniger an Automatisierung kompensieren. Ein auf Arbeitskräfte angewiesener Wettbewerber hingegen, könnte jedoch die Einstellung neuer Mitarbeiter verringern, Schichten reduzieren bzw. Löhne senken. Die Flexibilität wirkte sich genau umgekehrt aus, als man ursprünglich vermeint hätte.
Energieintensität: Die chinesische Fertigungsindustrie verbraucht weitaus mehr Energie pro Produktionseinheit als deren Wettbewerber. Sie steht zudem im Zentrum eines dichten inländischen Lieferkettennetzwerks, in dem Zwischenprodukte zwischen den Fabriken zirkulieren und auf jeder Stufe Energie- und petrochemische Vorkosten abrufen. Sowie Energie- und Rohstoffpreise in die Höhe schnellen, summieren sich diese Kosten an jedem Glied der Produktions-Kette. Ein vietnamesischer oder bangladeschischer Hersteller derselben Branche hingegen montiert vielfach importierte Komponenten unter relativ geringem lokalem Vorverarbeitungsaufwand. Der Energieschock wird dort auf weniger Stufen treffen und fällt auch entsprechend geringer aus.
Währungsrisiko: Die meisten weltweit gehandelten Vorleistungen sind in Dollar denominiert. Der gelenkter chinesischer Yuan tendiert zur Aufwertung, während die Währungen von Vietnam, Bangladesch und Mexiko sich schwächer und flexibler präsentieren. Ein Wettbewerber, der in einer an Wert verlierenden Währung bezahlte, würde einen größeren Preisnachlass auf in Dollar denominierten Vorleistungen im Gegensatz zum chinesischen Hersteller effektiv erhalten. Die schwache Währung des Wettbewerbers wirkt wie ein Stoßdämpfer – nicht jedoch die stärkere Währung des chinesischen Herstellers, nachdem seine inländische Kostenbasis zeitgleich mitangestiegen ist.
Margenstruktur: Chinesische Exporteure des Privatsektors kalkulieren bekanntlich mit geringen Margen im vielfach niedrigen einstelligen Bereich. Ein Wettbewerber in Vietnam oder Bangladesch mag von einem ähnlichen Margenprozentsatz ausgehen, doch der absolute Kostenanstieg im Verhältnis zu seiner Kapitalbasis fällt geringer aus. Noch wichtiger erscheint, dass solche Wettbewerber in der Regel auf einer niedrigeren Stufe der Wertschöpfungskette angesiedelt sind, gegenüber denen sich Käufer eher bereit zeigten, Preiserhöhungen zu akzeptieren, da alternative Lieferanten zu ähnlichen Konditionen anbieten. Doch chinesische Hersteller konkurrieren vielfach mit anderen chinesischen Herstellern bzw. auch etablierten Markenherstellern, was ihre Möglichkeiten weiter einschränkt, um Kostensteigerungen weitergeben zu können.
Der sich verstärkende Effekt: Diese vier Faktoren wirken nicht unabhängig voneinander, doch verstärken sich gegenseitig:
- Kapitalintensität zieht höhere Fixkosten nach sich.
- Energieintensität schlägt sich in höheren variablen Kosten nieder.
- Währungsaufwertung heißt, dass keine Preisvorteile durch Abwertungen entstehen.
- Margen schränken Möglichkeiten ein, um Kosten aufzufangen.
- Tiefe Integration in die Lieferkette heißt, dass der Schock mit jeder Stufe steigt.
Im Ergebnis trifft ein bestimmter Anstieg globaler Vorleistungspreise [z.B. für Energie-Rohstoffe] die chinesische Fertigungsindustrie härter als Wettbewerber derselben Branche anderenorts.
Dies entspricht einer strukturellen Anfälligkeit, was auch schon die CoV-Daten zeigten. Es ist jene Anfälligkeit, welche die EZB in ihrer Analyse modelliert hat. Chinesische Hersteller federn Schocks zugunsten der Gesamtwirtschaft ab. Sie können, nachdem ein solcher Schock eingetreten wäre, aufgrund knapper Margen nur dank staatlicher Unterstützung überleben. Sie sind anhaltenden Preissteigerungen bei Vorleistungen stärker ausgesetzt, als es bei diversifizierteren, weniger kapital- und energieintensiven Volkswirtschaften der Fall ist.
Warum die Resultate der EZB-Analyse von Bedeutung sind
Die Daten zur Wertschöpfung zeigen, wie chinesische Hersteller auf den CoV-Schock reagierten. Die EZB-Analyse macht deutlich, was geschieht, wenn ein ähnlicher Schock in größerem Umfang, über einen längeren Zeitraum und unter der zusätzlichen Komplikation physischer Engpässe bei schwer ersetzbaren Vorleistungen [wie z.B. bei Rohstoffen für Energie] eintreten würde.
Der Unterschied [zwischen der CoV-Krise und der Hormus Krise] würde sich auf die Dauer der Krise beziehen. Während der Pandemie waren die Versorgungsstörungen auch real, aber nur vorübergehend. Die Regierung konnte konsequenterweise davon ausgehen, dass sich die Lage innerhalb weniger Quartale wieder normalisieren würde. Die Konjunkturmaßnahmen dienten als Überbrückung bis zur Erholung. Das „Petro-Yuan-Falle“-Szenario geht jedoch von einer strukturellen Unterbrechung aus, welche sich einer dauerhaften Verschlechterung der Energieinfrastruktur am Golf …
… unter fortwährendem Rückgang des globalen Angebots gegenüber sähe!
Unter solchen Bedingungen gäbe es keine Normalisierung, die man lediglich zu überbrücken hätte. [Staatliche] Konjunkturmaßnahmen würden in einer solchen Situation auf unbestimmte Zeit und Dauer erforderlich sein, während jedoch die Ressourcen des Staates, um solche [„Dauer“-Subventionen] darstellen zu können, das nicht mehr hergeben würden.
Die Feststellung der EZB, dass die Inflation bis 2028 anhalten würde, selbst nachdem der anfängliche Konjunkturschock teilweise schon wieder abgeklungen wäre, gewinnt an dieser Stelle große Bedeutung. Die Erkenntnis der EZB bestätigt, dass der Mechanismus nicht selbstkorrigierend wirkte. Die Schäden an Lieferketten zögen langfristige Auswirkungen nach sich. Der Druck auf chinesische Hersteller würde nicht nachlassen, nachdem der anfängliche Schock vorüber wäre. Stattdessen würde dieser sich mit der Zeit verstärken. Die [Yuan-Petro] Falle, wie ich sie beschrieben habe, zielt exakt darauf ab, diese Schwachstelle dann genau auszunützen:
- Der Energie-Schock wäre der erste Schlag!
- Der Nahrungsmittel-Schock wäre der zweite Schlag!
- Der spekulative Angriff auf den Offshore-Yuan-Wechselkurs der dritte!
Jeder dieser Schläge würden den vorherigen verstärken und die Möglichkeiten des Staates einschränken, um mit der nachfolgenden Situation fertig zu werden!
Die strategische Logik
Um einen reduzierten Energiefluss und strukturell höhere Energiepreise [über Lieferengpässe durch die Straße von Hormus] zu erreichen, müsste Washington die Straße von Hormus nicht selbst physisch kontrollieren. Militärischer Druck auf den Iran würde vorhersehbar zu iranischen Vergeltungsmaßnahmen gegen die Schifffahrt und die Energieinfrastruktur führen:
Der Iran schränkte darüber physisch die Energieflüsse ein, von denen Amerikas Konkurrenten überproportional abhängig sind!
Die Auslöse-Struktur bliebe asymmetrisch: Der Iran drückte den Abzug, doch Asien hätte die Folgen zu tragen!
Dies deutet keineswegs darauf hin, dass das Vorgehen des Irans von Washington orchestriert wäre – ganz im Gegenteil. Es gibt jedoch substanzielle Belege dafür, dass die teilweise Sperrung der Meerenge von Hormus das zu erwartende Risiko einer militärischen Konfrontation [1] und ein kalkuliertes Risiko darstellt. Der EZB-Bericht liefert den unwiderlegbaren Beweis dafür, dass zumindest eine der am Konflikt beteiligten Parteien – die EU – die Ansicht vertritt, wonach das sich abzeichnende Gleichgewicht die Vereinigten Staaten deutlich begünstige. Darüber hinaus wird offensichtlich, dass die von der EZB beschriebene Position sich weitgehend mit der strategischen Ausrichtung, welche zuvor in hochrangigen US-Strategiepapieren schon zum Ausdruck kam, deckt.
Scott Bessent bestätigt den [strategischen] Rahmen
Bessents Formulierung ist als strategisches Signal zu interpretieren: Eine Meerenge, die niemals wieder zur Normalität zurückkehren werde, würde zu einer Meerenge, die dauerhaft umkämpft bliebe: Eine permanente Quelle der Unsicherheit für jede Wirtschaft, die von ihr abhängig wäre. Sie bliebe ein Hebel der Macht, um beeinflussen zu können, wie viel Energietransporte durch Hormus durchgehen sollen.
Wäre das Ziel die Wiederherstellung des Status quo aus der Vorkriegszeit, würde von Wiedereröffnung, Sicherung und Normalisierung die Rede gewesen sein. Bessents Sprache hingegen dreht sich um Dauerhaftigkeit, Umstrukturierung und Irrelevanz:
Das entspricht der Sprache zu einem strategischen Umfeld, das bewusst umgestaltet worden ist!
… oder zumindest zu einem Umfeld, dessen Umgestaltung eher begrüßt als bekämpft würde!
Eine Neuauflage des Plaza-Abkommens
Seit Beginn des US-Kriegs am Persischen Golf kam in westlichen Wirtschaftsdebatten eine weitere Idee hoch: Eine Neuauflage nach dem Beispiel des Plaza-Abkommens, doch diesmal China zugedacht.
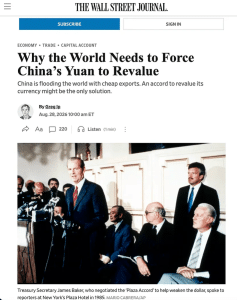
Im Juni forderte Bundeskanzler Friedrich Merz [3] ein neues, koordiniertes Währungsabkommen nach dem Vorbild des Plaza-Abkommens von 1985, um eine Aufwertung des chinesischen Renminbi erzwingen und Handelsungleichgewichte darüber beseitigen zu können. Dies war mehr als ein Ausrutscher – es war vielmehr eine strategische Positionierung. Auf Merz’ Erklärung hin folgte rasch ein noch expliziterer Aufruf im Wall Street Journal [4], nach dem argumentiert wurde, dass die großen Volkswirtschaften der Welt ein modernes Plaza-Abkommen anstreben sollten, um den Renminbi nach oben zu treiben. Die Zeitung sprach sich ausdrücklich für eine Politik des koordinierten Drucks aus, die möglicherweise auch Zölle einschließen könnte, um Peking zu zwingen, einer Währungsaufwertung zuzustimmen.
Doch das China des Jahres 2026 entspricht nicht einem Japan des Jahres 1985!
China verfügt über eine weitaus größere strategische Autonomie, Atomwaffen, ein mächtiges Militär, eine enorme industrielle Tiefe und erheblichen Einfluss auf westliche Lieferketten. Deshalb kann wirtschaftlicher Druck auf China besser indirekt nur am Rande des chinesischen Systems, ausgeübt werden, durch:
- Währungskriege!
- Zölle!
- technologische Eindämmung!
- Beschränkungen der Lieferketten und Energie!
Die sich abzeichnende Architektur
Ob Washington die Straße von Hormus öffnen kann oder nicht, wäre die falsche Frage. Vielmehr hätte diese zu lauten:
Welches strategische Umfeld hat der Krieg tatsächlich geschaffen?
Die Antwort lautet: Die Vereinigten Staaten befinden sich inzwischen in einer außergewöhnlichen Position. Ihr Hauptkonkurrent China sieht sich strukturell höheren Energiepreisen und Energiesicherheits-Problemen gegenüber. Die Energiewirtschaft am Golf bleibt funktionsfähig genug, um eine Katastrophe abzuwenden, doch ist stark genug beeinträchtigt, um die Kosten in die Höhe treiben zu lassen. Dazu üben die Vereinigten Staaten einen weitaus größeren Einfluss als China darauf aus, wie viele Energietransporte durch Hormus abgehen können.
Das beweist nicht, dass Washington den Iran-Krieg begonnen habe, um China einzudämmen. Es stellt keine eindeutige Beweislage dar. Aber es scheint eine schlüssige zugrunde liegende Logik aufzudecken:
Gebündelt ähneln sich diese Maßnahmen wie Technologiekontrollen, Zölle, einem Abkommen im Stil des Plaza-Abkommens, mit einer dauerhaft umkämpften Straße von Hormus und strukturell höheren Energiepreisen …
… in Bezug auf eine Strategie wirtschaftlicher Eindämmung [Chinas] ohne direkte Konfrontation!
Die richtige Frage
Aus dieser Perspektive betrachtet, erfordert der Iran-Krieg eine andere strategische Interpretation:
Das Ziel war nie, die Meerenge wieder vollständig öffnen zu lassen!
Das Ziel besteht vielmehr darin, eine geopolitische Situation zu schaffen, die dazu genutzt werden kann, um …
- den wirtschaftlichen Druck auf Amerikas wichtigsten wirtschaftlichen Rivalen China verstärken oder verringern zu lassen!
- die BRICS-Staaten spalten und den Globalen Süden wieder zurück in die Dollar-Zone sperren zu lassen!
Bessents Äußerungen passen perfekt in einen solchen Rahmen. Eine Meerenge, die „nie wieder so sein wird wie früher“, entspringt keinem politischen Versagen. Das Resultat entspricht vielmehr dem angestrebten Ziel und macht die Meerenge zu:
- einer dauerhaften Quelle der Unsicherheit!
- einem dauerhaften Hebel [der Energieversorgung]!
- einer dauerhaften Einschränkung der Energiesicherheit der Konkurrenten Amerikas!
Falls der Iran die Liefermengen drosseln würde, würde China überproportional darunter leiden. Würden die Liefermengen allzu stark eingeschränkt, könnte Washington den Schiffsverkehr schützen bzw. auf strategische Vorräte zurückgreifen lassen. Begänne sich das System wieder vollständig zu normalisieren, könnte erneuter Druck auf den Iran ausgeübt werden, um Unsicherheiten erneut aufbauen zu lassen. Das Ergebnis entspricht keiner Kontrolle durch die USA im absoluten Sinne – vielmehr gleicht es etwas Subtilerem:
Der U.S.-Fähigkeit zur Beeinflussung marginaler Verfügbarkeit von Energie von der Chinas Industriesystem abhängig ist!
Eine vollständig gesperrte Straße von Hormus würde der Weltwirtschaft und damit auch Amerika zu sehr schaden. Eine vollständig offene Straße von Hormus würde jedoch besagte Hebelwirkung obsolet werden lassen. Die strategisch vorteilhafteste Position läge hingegen dazwischen, gleich einer „Goldilocks-Zone“.
[Anmerkung der Redaktion: Als Goldilocks-Zone (auch habitable Zone oder Goldlöckchen-Zone) bezeichnet man die nicht zu heiße und nicht zu kalte Zone um einen Stern, sodass auf der Oberfläche eines solchen Planeten flüssiges Wasser existieren könnte.]
[Eine Straße von Hormus] gerade offen genug, um die Weltwirtschaft am Laufen zu halten – gerade eingeschränkt genug, um …
- die Kosten chinesischer Macht für diese höher schrauben zu lassen!
- finanziellen Druck auf Brasilien und Indien ausüben zu lassen!
- den Globalen Süden zu zwingen, die souveränitätsuntergrabenden Auflagen für angebotene Finanzhilfen durch Weltbank, IWF und ADB akzeptieren zu lassen.
[Eine Straße von Hormus] gerade kontrollierbar genug, sodass sich das Ausmass des Drucks ändern ließe, ohne dass die Vereinigten Staaten jemals direkt gegen China zu kämpfen hätten.
In diesem Zusammenhang lässt sich der Krieg gegen den Iran besser als ein Bestandteil des viel größeren Kampfes um das künftige Machtgleichgewicht verstehen – nicht nur in Bezug auf Asien, sondern auf den gesamten eurasischen Kontinent sowie gesamten Globalen Süden.
Die Frage lautet also nicht: „Wann wird sich die Lage in der Meerenge wieder normalisieren?“ Sondern sie lautet hingegen:
Was bedeutet es, falls das gar nicht vorgesehen wäre?
Ende der Serie
Übersetzung: UNSER-MITTELEUROPA
Quellenverzeichnis:
[1] https://ceinewsletter.substack.com/p/economic-chemotherapy-americas-plan
[2] https://www.youtube.com/watch?v=P7eK_gguJzg
[3] https://www.scmp.com/news/china/diplomacy/article/3357742/germany-hews-eus-tough-china-line-call-plaza-accord-talks-yuan
[4] https://www.wsj.com/economy/trade/why-the-world-needs-to-force-chinas-yuan-to-revalue-2db5ff9c
[5] https://www.youtube.com/watch?v=erPkEOCS8QQ
***
Teil 1 des Artikels von Ryan Perkins „Zur Hormus-Krise wird stets die falsche Frage gestellt wird!“ erschien: HIER
Der Artikel von Ryan Perkins im englischen Original, „The Strait isn’t supposed to open” erschien am 9.10.2026: HIER
Zum Autor: Ryan Perkins ist Senior Analyst und als Editor für den Global Economic Indicator tätig. Er lebt in Peking. Seine Analysen wurden in internationalen Medien wie dem „The Atlantic Magazine“ veröffentlicht und sowohl von Unternehmen wie auch Thinktanks in Anspruch genommen. Mit seinen Analysen an der Schnittstelle von politischer Ökonomie, Geopolitik und Technologie klassischer Denker, vermag Ryan Perkins den gesammelten neoliberalen Nonsens ad absurdum zu führen. Sein Substack-Blog erreichte Platz 49 in der Kategorie „Weltnachrichten und Politik“.


Ähnliche Beiträge:


Die wichtigsten Nachrichten jeden Morgen
Aktuelle Nachrichten direkt in Ihr Postfach. Kostenlos abonnieren und jederzeit wieder abmelden.