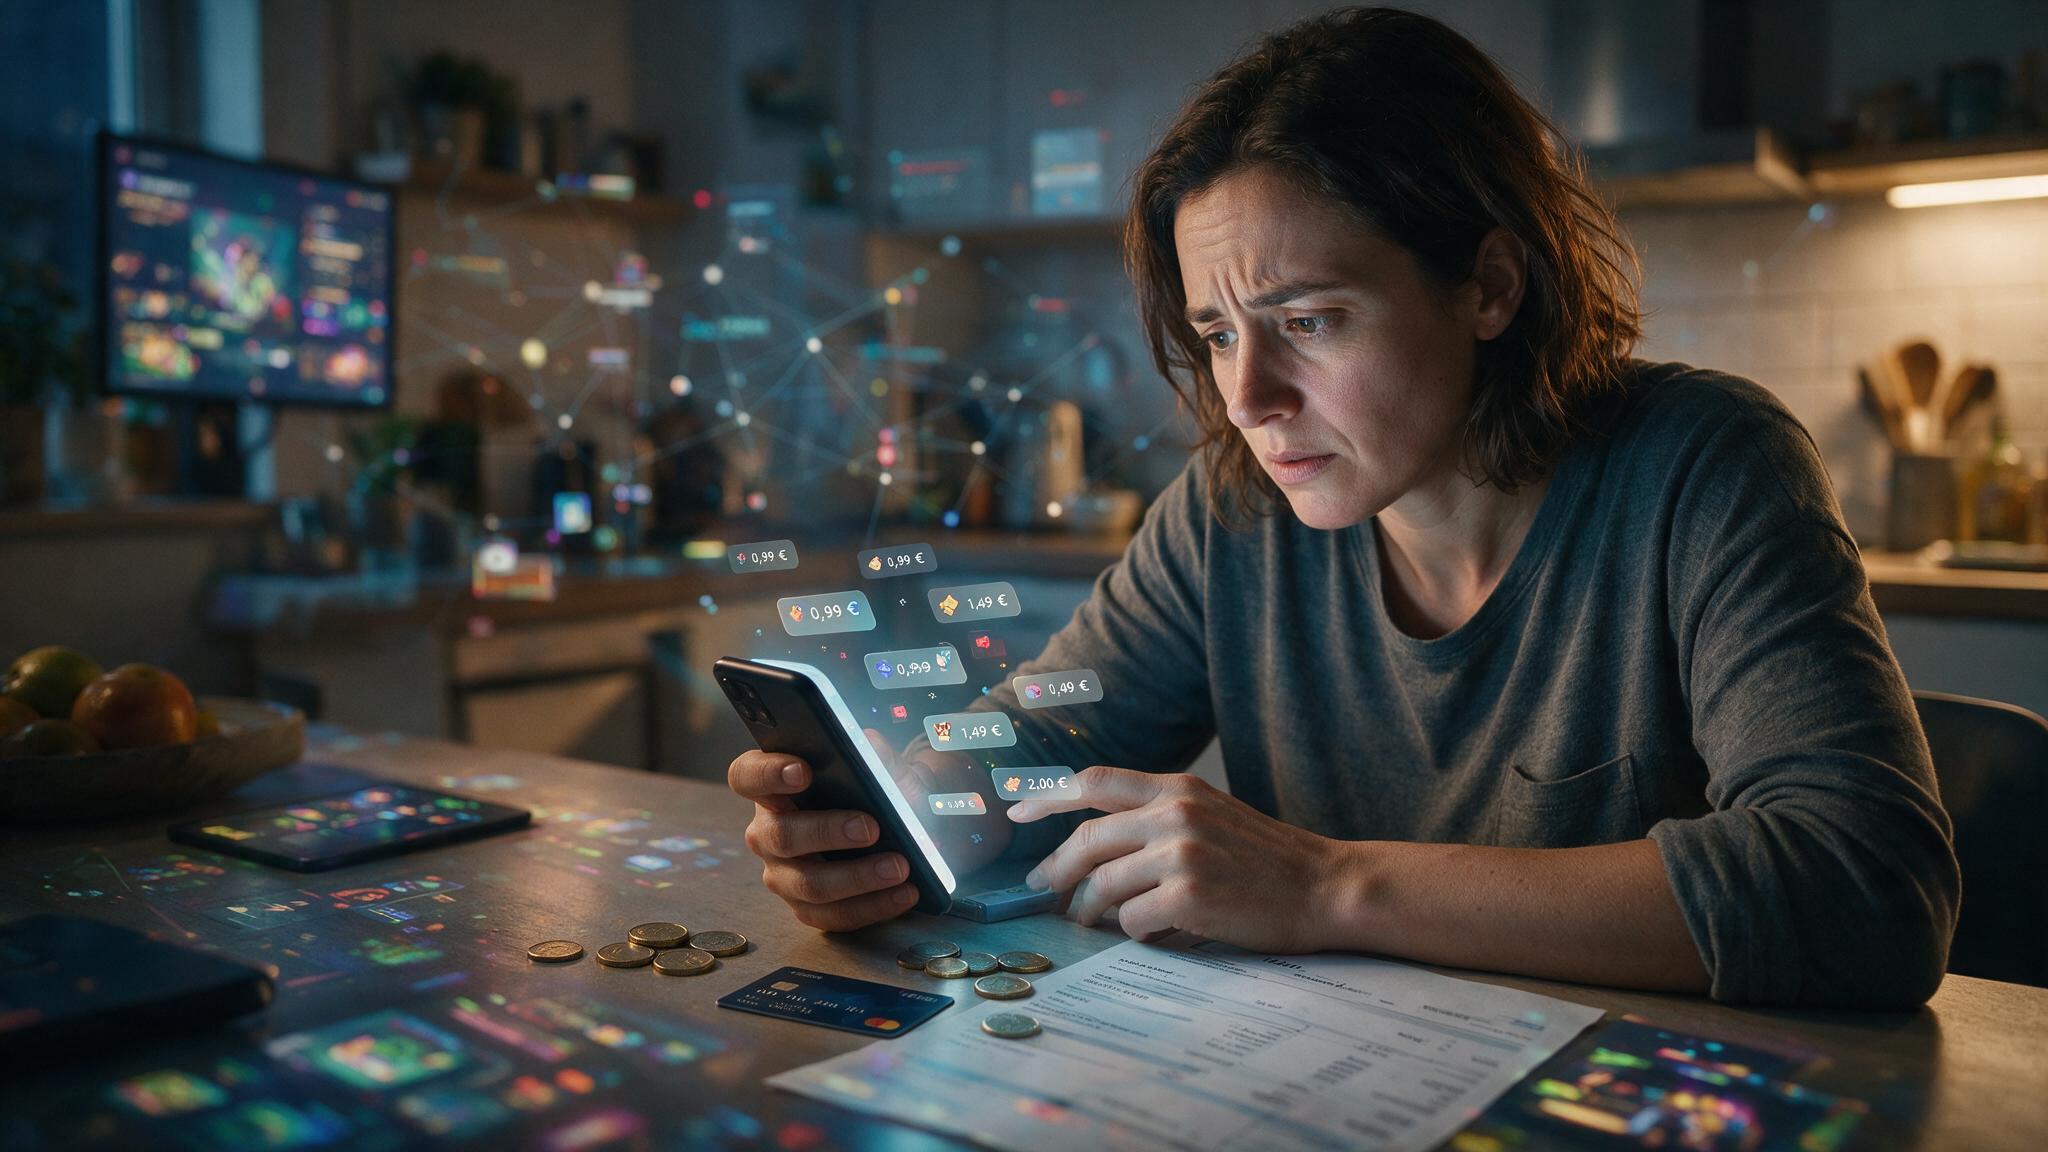
Każdego dnia miliony Europejczyków wydają niewielkie sumy pieniędzy w aplikacjach, grach, platformach streamingowych i usługach cyfrowych. Te płatności na pierwszy rzut oka wydają się banalne. Tu odblokowanie za 0,99 €, tam power-up za 1,49 €. Jednak kto spojrzy na całość, dostrzega coś znacznie bardziej znaczącego: zmieniający się układ sił między platformami cyfrowymi a konsumentami, którzy je finansują.
Architektura mikrokonsumpcji
Mikrotransakcje nie są nowym zjawiskiem, ale ich skala w Europie w ciągu ostatnich dziesięciu lat znacznie wzrosła. Niemiecka gospodarka cyfrowa generuje rocznie miliardy przychodów z zakupów w aplikacjach, ulepszeń subskrypcyjnych i dóbr wirtualnych. Model ten jest szczególnie skuteczny dzięki swojemu psychologicznemu projektowi. Niskie progi cenowe obniżają postrzeganą barierę bólu przy wydawaniu pieniędzy i sprzyjają częstym zakupom, które z czasem sumują się do znacznych kwot.
Ta architektura nie jest przypadkowa. Projektanci platform stawiają na zmienne struktury nagród, ograniczone czasowo oferty i płynne procesy płatności, aby uczynić ciągłe wydawanie normą. Niemieccy konsumenci, którzy tradycyjnie preferują gotówkę i działają ostrożnie finansowo, zostali jednak wciągnięci w te systemy przez gry mobilne, platformy społecznościowe i usługi streamingowe. Wyniki badań Europejskiej Organizacji Konsumenckiej dokumentują, w jaki sposób takie wzorce projektowania systematycznie podkopują percepcję wydatków we wszystkich grupach wiekowych.
Regulacja nie nadąża
Na poziomie UE organy regulacyjne próbowały przeciwdziałać braku przejrzystości w systemach mikrotransakcji. Akt o Rynkach Cyfrowych oraz różne przepisy ochrony konsumentów koncentrują się na tzw. Dark Patterns, czyli decyzjach projektowych, które zmuszają użytkowników do wydawania więcej, niż zamierzali. Próby regulacyjne w obszarze cyfrowym w UE doprowadziły do powstania patchworku reakcji krajowych, przy czym Niemcy i Austria należą do bardziej proaktywnych rynków, które od operatorów platform żądają wyraźniejszych wymogów dotyczących ujawniania informacji.
Mimo tych starań, egzekwowanie przepisów pozostaje niespójne. Platformy z siedzibą poza UE wciąż mogą stosować agresywne strategie monetyzacji, przy jednoczesnym spełnianiu lokalnych wymogów technicznych. Efektem jest luka regulacyjna, której zamknięcia obrońcy konsumentów w Europie Środkowej domagają się od lat.
Główne krytyki organizacji ochrony konsumentów w Niemczech obejmują między innymi:
- Brak przejrzystych zestawień wydatków wewnątrz aplikacji
- Trudności w anulowaniu powtarzających się małych obciążeń
- Kierowanie do młodszych użytkowników za pomocą mechanizmów pętli nagród
- Niedostateczne ujawnienie prawdopodobieństw lootboxów i kursów wymiany walut wirtualnych
Ślady danych i wartość obserwacji behawioralnych
Każda mikrotransakcja generuje punkt danych. Czas, częstotliwość, kategoria i kwota wpływają na profile behawioralne, które platformy wykorzystują do personalizacji przyszłych zachęt zakupowych. Ta dimension cyfrowych płatności wykracza daleko poza czystą wymianę handlową i stanowi formę cyfrowej infrastruktury nadzoru, która działa w dużej mierze poza publiczną percepcją.
Dla użytkowników w Niemczech i Austrii jest to szczególnie delikatna sprawa, ponieważ ochrona danych ma tu kulturowo wysoką wartość. Połączenie danych płatniczych i analizy behawioralnej oznacza, że pozornie prosta transakcja w praktyce przyczynia się do powstania szczegółowego profilu konsumenta. Profile te są wykorzystywane do optymalizacji momentu i przedstawienia przyszłych wezwań do zakupu. Pętla zwrotna, która platformie przynosi znacznie większe korzyści niż pojedynczemu użytkownikowi. Federalny komisarz ds. ochrony danych i wolności informacyjnej wielokrotnie zwracał uwagę, że obecne mechanizmy zgody na ten rodzaj pasywnego gromadzenia danych po prostu nie wystarczają.
Ogólnokrajowy wpływ na gospodarstwa domowe
Kumulowany wpływ finansowy mikrotransakcji jest trudny do dokładnego oszacowania. Jednak dane z badań organizacji badania konsumentów w Niemczech konsekwentnie wskazują, że gospodarstwa domowe znacznie niedoszacowują swoje miesięczne wydatki cyfrowe. To nie jest przypadek. Fragmentacja kwot na wielu platformach, często rozliczanych pod mało znaczącymi nazwami handlowymi, utrudnia przyporządkowanie, nawet dla finansowo doświadczonych użytkowników.
Temat ten wpisuje się w szerszy kontekst ekonomicznego nacisku na niemieckie gospodarstwa domowe: gdy budżety stają się coraz ciaśniejsze, nieśledzone wydatki cyfrowe stanowią znacznie większy problem, niż może się wydawać na pierwszy rzut oka. Gdy dochód do dyspozycji maleje, nawet niewielkie, powtarzające się obciążenia stają się odczuwalne.
Sektor rozrywkowy dostarcza użytecznej paraleli. Na rynkach, gdzie nawyki wydatków cyfrowych są szczególnie dokładnie badane, zachowania konsumentów związane z małymi,częstymi płatnościami wzbudziły znaczną uwagę w nauce i regulacji. Platformy z grami przypominającymi automaty do gier stoją przykładowo pod intensywną obserwacją, jeśli chodzi o mechaniki niskiego wkładu. Dyskusja wokół triku novoline za 2 euro pokazuje, jak nawet minimalne stawki mogą stać się punktem wyjścia do zrozumienia, jak konsumenci radzą sobie z niskokosztowymi, wysoko frekwentowanymi strukturami płatności w kontekście cyfrowej rozrywki.
Jak wygląda rzeczywista siła konsumentów
Cyfrowa siła konsumentów w Europie nie ma nic wspólnego z pasywnością. Niemieccy użytkownicy wielokrotnie pokazali, że są gotowi opuścić platformy, gdy zaufanie jest łamane. Organizacje rzecznicze skutecznie naciskały zarówno na krajowych regulatorów, jak i Brukselę, zmuszając ich do działania. Najskuteczniejsze reakcje nie powstały wyłącznie z regulacji odgórnych, lecz z połączenia:
1. Przejrzystych pulpitów do śledzenia wydatków wewnątrz platform
2. Obowiązkowych okresów chłodzenia dla określonych kategorii zakupów w aplikacjach
3. Ram rodzicielskich z rzeczywistymi limitami wydatków
4. Jasnych mechanizmów rezygnacji z wykorzystania danych behawioralnych w celach targetingowych
Ekonomia mikrotransakcji nie wydaje się kurczyć. Jednak warunki, w jakich działa w Niemczech i w całej Europie Środkowej, będą na nowo negocjowane. Powoli, niespójnie, ale z rosnącą dynamiką. Jak się okazuje, małe płatności mają duży wpływ na to, jak rynki cyfrowe odnoszą się do ludzi, którzy je utrzymują.
***
Z powodu treści książka usunięta z obiegu przez lewicową cenzurę w Niemczech!
U P A D E K E U R O P Y !

***
W języku niemieckim ukazała się nowa książka
Nowa publikacja:
Maria Pilar rozlicza się z „zieloną zarazą”
Do zamówienia bezpośrednio ze strony:
https://www.buchdienst-hohenrain.de/product_info.php?products_id=1887
***
Weitere Informationenhier unter Transparenz-Bekanntmachung)